Domain go9.de kaufen?
Wir ziehen mit dem Projekt
go9.de um.
Sind Sie am Kauf der Domain
go9.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain go9.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
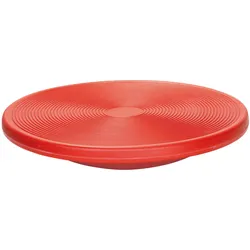
Fitness- und Therapiekreis Kuebler SportDas Fitness- und Therapiebalancedepot ist ein vielseitiges Trainingsgerät für Sport und Therapie. Hergestellt aus robustem Kunststoff, wird das Balance-Depot in der Physiotherapie, in der Kinesiologie, im Sport und zur Verbesserung der Koordination und des Gleichgewichts eingesetzt. Die Übungen auf dem therapeutischen Balance-Depot stärken auch Ihre Fußmuskulatur und verbessern Ihr Gleichgewichtsempfinden. Egal, ob Sie stehen, auf dem Bauch liegend oder auf dem Rücken liegen, es gibt geeignete Übungen für jede Position. Mit einfachen Wippbewegungen, die denen einer Wippe ähneln, oder schwierigeren Rotationsbewegungen können Sie auf verschiedene Weise trainieren. Außerdem kann das therapeutische Balance-Depot auch im Wassersport eingesetzt werden. Das Sport-Balance-Depot besteht aus langlebigem Kunststoff. Die strukturierte Oberfläche bietet rutschfeste Eigenschaften, die eine sichere Haltung während der Übungen auf dem Balance-Depot gewährleisten. Das Fitness- und Therapiebalancedepot ...39,08 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
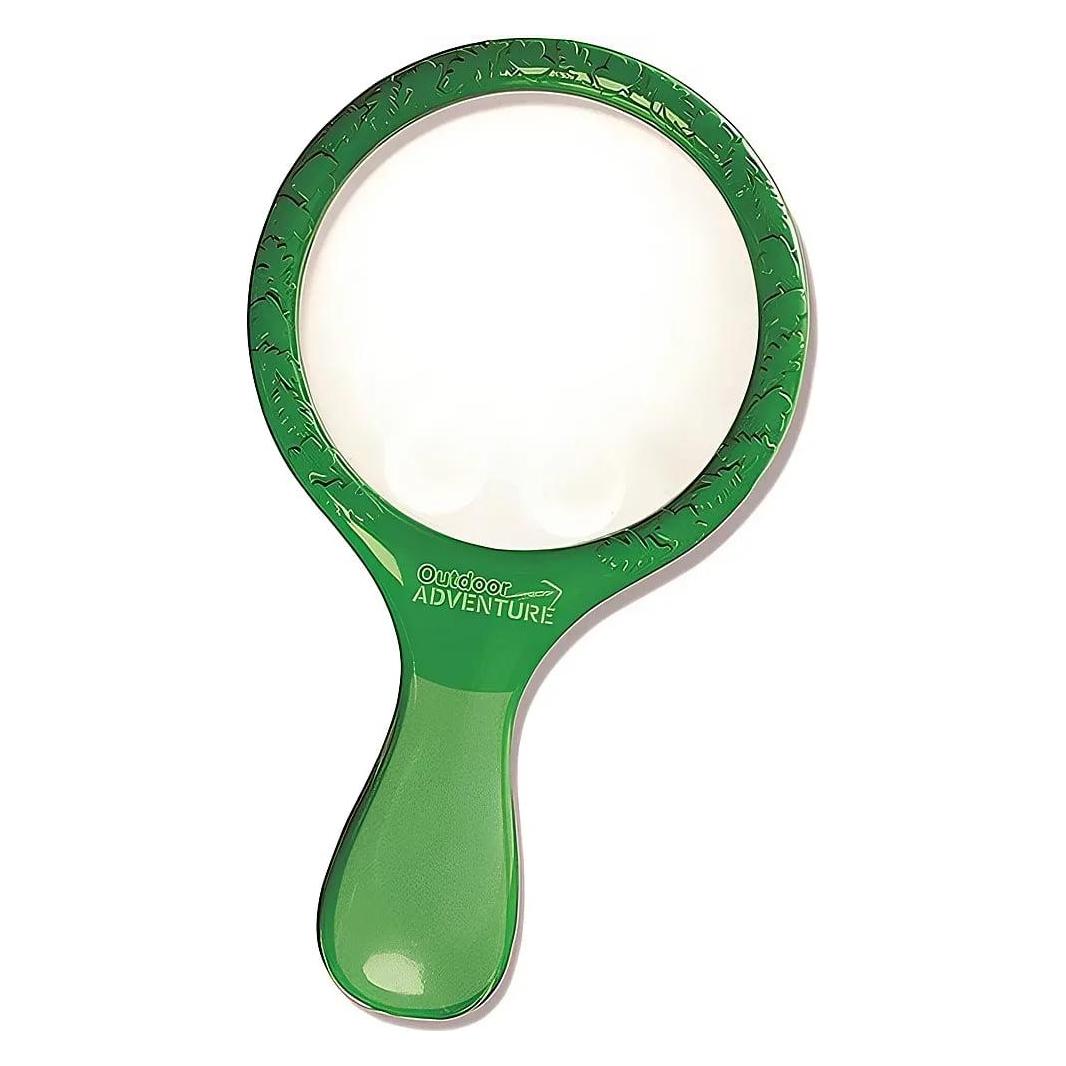
Brainstorm Outdoor Adventure Explorer Tool KitExplorer-Werkzeugset kombiniert ein 5-in-1-Set für Entdeckungen im Freien mit Pinzette, Schaufel, Bürste, Spiegel und einer Pfeife. Brainstorm Outdoor Adventure Explorer Tool Kit ist für kleine Entdecker gemacht, die die Natur lieben, und bringt Spaß, Lernen und interaktives, STEM-inspiriertes Spielen auf Ausflüge und Outdoor-Abenteuer. 5-in-1-Werkzeugset Enthält Pinzette, Schaufel, Bürste und Spiegel Pfeife inklusive Entwickelt für die Brainstorm Toys Outdoor Adventure-Serie STEM-Spielzeugkonzept: Naturwissenschaften, Technologie, Ingenieurwesen und Mathematik Empfohlenes Alter: ab 3 Jahren Fördert neugierige Kinder dabei, ihre Umgebung zu erkunden und Lebewesen beim Spielen achtsam zu behandeln.18,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Brainstorm Outdoor Adventure MicroscopeHandmikroskop mit 20x-40x Zoomvergrößerung, ohne Fokussieren und mit integrierter LED-Beleuchtung für klare Nahansichten. Brainstorm Outdoor Adventure Microscope ist ein hochwertiges, einfach zu bedienendes Mikroskop für Ausflüge und Outdoor-Abenteuer und hilft dir, die verborgene Welt aus nächster Nähe zu erkunden - zu Hause oder unterwegs. 20x bis 40x Zoomvergrößerung Kein Fokussieren erforderlich Integrierte LED-Beleuchtung für klare Sicht Inklusive Trageband für einfachen Transport Empfohlenes Alter: 6 Jahre+ Inklusive 2x LR03-AAA Batterien Ideal für neugierige junge Entdecker, die überall praktischen STEM-Spaß erleben möchten.14,57 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Fitness- und Therapiekreis Kuebler SportDas Fitness- und Therapiebalancedepot ist ein vielseitiges Trainingsgerät für Sport und Therapie. Hergestellt aus robustem Kunststoff, wird das Balance-Depot in der Physiotherapie, in der Kinesiologie, im Sport und zur Verbesserung der Koordination und des Gleichgewichts eingesetzt. Die Übungen auf dem therapeutischen Balance-Depot stärken auch Ihre Fußmuskulatur und verbessern Ihr Gleichgewichtsempfinden. Egal, ob Sie stehen, auf dem Bauch liegend oder auf dem Rücken liegen, es gibt geeignete Übungen für jede Position. Mit einfachen Wippbewegungen, die denen einer Wippe ähneln, oder schwierigeren Rotationsbewegungen können Sie auf verschiedene Weise trainieren. Außerdem kann das therapeutische Balance-Depot auch im Wassersport eingesetzt werden. Das Sport-Balance-Depot besteht aus langlebigem Kunststoff. Die strukturierte Oberfläche bietet rutschfeste Eigenschaften, die eine sichere Haltung während der Übungen auf dem Balance-Depot gewährleisten. Das Fitness- und Therapiebalancedepot ...39,08 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Brainstorm Outdoor Adventure Explorer Tool KitExplorer-Werkzeugset kombiniert ein 5-in-1-Set für Entdeckungen im Freien mit Pinzette, Schaufel, Bürste, Spiegel und einer Pfeife. Brainstorm Outdoor Adventure Explorer Tool Kit ist für kleine Entdecker gemacht, die die Natur lieben, und bringt Spaß, Lernen und interaktives, STEM-inspiriertes Spielen auf Ausflüge und Outdoor-Abenteuer. 5-in-1-Werkzeugset Enthält Pinzette, Schaufel, Bürste und Spiegel Pfeife inklusive Entwickelt für die Brainstorm Toys Outdoor Adventure-Serie STEM-Spielzeugkonzept: Naturwissenschaften, Technologie, Ingenieurwesen und Mathematik Empfohlenes Alter: ab 3 Jahren Fördert neugierige Kinder dabei, ihre Umgebung zu erkunden und Lebewesen beim Spielen achtsam zu behandeln.18,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Unterlegmatte FLOORPROTECT - Sport- & Fitness - Schwarz - 60x120cmUnterlegmatte FLOORPROTECT – Für Crosstrainer, Laufband & Heimtrainer Die Unterlegmatte FLOORPROTECT ist Dein zuverlässiger Partner, wenn es darum geht, Deinen Boden effektiv vor Kratzern, Abnutzungen und Druckstellen durch Fitnessgeräte zu schützen. Ob unter dem Crosstrainer, Laufband, Ellipsentrainer oder der Hantelbank – diese Bodenschutzmatte sorgt für Stabilität, Komfort und ein sicheres Trainingserlebnis. Mit einer Höhe von 7 mm und einem Gesamtgewicht von 1750 g/m2 bietet sie eine ausgezeichnete Dämpfung und schützt nicht nur den Boden, sondern reduziert gleichzeitig die Geräuschentwicklung beim Training. Die Matte ist individuell zuschneidbar und passt sich so perfekt an Deine Raumverhältnisse an – für maximale Flexibilität im Homegym! Rutschsicher & hygienisch – Komfort trifft Sauberkeit Dank der spezialgeprüften und verdichteten Oberfläche ist die Unterlegmatte FLOORPROTECT besonders abriebfest – ideal bei intensiver Nutzung. Die rutschhemmende Vinylbeschichtung sorgt dafür, dass Deine Geräte sicher und fest stehen. Gleichzeitig bleibt die Oberfläche hygienisch sauber: Einfach mit einem feuchten Lappen abwischen – fertig! Die Bodenschutzmatte ist fußwarm, wirkt schallisolierend und ist nach Öko-Tex Standard zertifiziert – ein Pluspunkt für Dein Wohlbefinden. Erhältlich in den Größen 60x120 cm, 70x130 cm und 90x200 cm, eignet sie sich perfekt als Unterlegmatte für Fitnessgeräte oder Bodenschutzmatte für Sportgeräte aller Art. Mach Dein Training leise, sicher und bodenschonend – mit der FLOORPROTECT.19,90 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.